リターンへの不安を抱え増大する米国のAIインフラ投資
~莫大な資金はどこからやって来るのか~
Text:織田浩一
歴史的に見ても、19世紀の鉄道に匹敵する巨額な資金が投入されているAIインフラ構築。ハーバード大学のJason Furman経済学教授によると、2025年前半における米国のデータセンター投資は、米国国内総生産(GDP)成長の92%を占めている。AI投資がなければ成長率が0.1%にまで落ち込んでいた というほど米国経済において大きな存在になっており、株式市場はAI関連企業かどうかで株価が乱高下する状況になっている。AIへの投資がバブルか否かという議論を生み出している背景には、ハイパースケーラー企業が使っているさまざまな資金捻出方法もある。詳しく見てみよう。
織田 浩一(おりた こういち)氏
米シアトルを拠点とし、日本の広告・メディア企業、商社、調査会社に向けて、欧米での新広告手法・メディア・小売・AIテクノロジー調査・企業提携コンサルティングサービスを提供。著書には「TVCM崩壊」「リッチコンテンツマーケティングの時代」「次世代広告テクノロジー」など。現在、日本の製造業向けEコマースプラットフォーム提供企業Aperzaの欧米市場・テクノロジー調査担当も務める。
4社で約120兆円――過去最大規模に上るAI設備投資
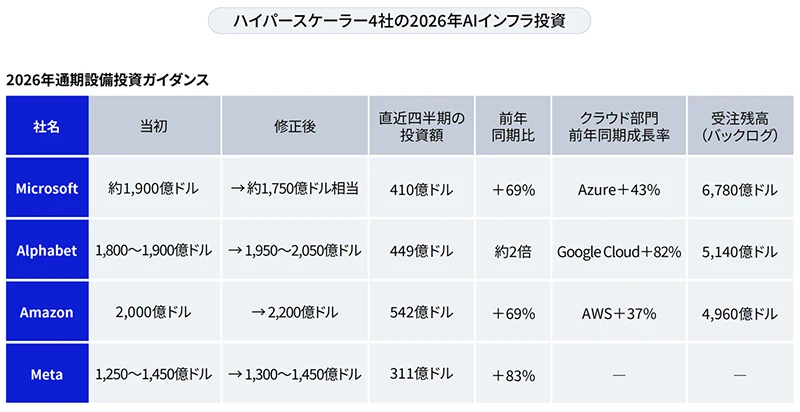
Microsoft、Alphabet(Google)、Amazon、Metaの米ハイパースケーラー4社が、投資家向けに実施した直近のガイダンスにおいて2026年の設備投資額を見直した。Alphabet、Amazon、Metaは2026年当初の予算からさらに上積みする計画だ。その額は4社合計で7,200億~7,450億ドル(約113兆~117兆円)と、一年で日本の一般会計予算に迫る金額に達する。
この投資が過剰ではないかという声に対し、クラウドサービスを提供する3社は受注残高を示して妥当だと説明している。その額はMicrosoftの「Azure」が6,780億ドル、「Google Cloud」が5,140億ドル、Amazonの「AWS」が4,960億ドルと、3社だけで1兆6,880億ドル(約265兆円)に達する。
AIインフラを構築するこれらの投資資金は、さまざまな方法で捻出されている。ただ、その手段は決算書に明記されていないケースも少なくなく、AI投資バブルの議論を誘発する一因にもなっている。まずは、4社がどのように資金を捻出しているのかを見てみよう。
出典:各社の決算発表・決算説明会とその記事より筆者作成
AI投資のためキャッシュフローを変える米ビッグテック
4社の中でクラウドサービスを主要なビジネスとしていないMetaの2026年第2四半期決算に着目してみよう。
●手元の現金を減らすMeta
Metaの同四半期の売上が前年同期比28%増の608億ドル(約9.6兆円)だったのに対し、設備投資は311億ドル(約4.9兆円)と、前年の170億ドル(約2.7兆円)から約8割も大幅に増えている。本業で稼いだキャッシュ319億ドル(約5兆円)から設備投資を差し引くと、わずか7億8,400万ドル(約1,230億円)しか残らない。前年同期の“手元”に残ったキャッシュが85億ドル(約1.3兆円)だったのに比べると、フリーキャッシュフローを9割以上も減らしたことになる。その一方でこの四半期に、株主には13億5,300万ドル(約2,120億円)と手元に残したキャッシュよりも多い配当を支払っている。
同社は、この四半期に249億ドル(約3.9兆円)の社債を発行している。2025年末には587億ドル(約9.2兆円)だった社債残高は、わずか半年で約4割も増え836億ドル(約13.1兆円)に膨れ上がっている。
つまり、売上が伸び利益も出ているものの、手元にキャッシュはほぼ残さず、設備投資を拡大し株主還元も維持する一方で、社債残高も増加しているのがMetaの現在の姿である。これまでの“大手テック企業=資産は少なく、借金がなく現金が潤沢”というイメージは、今後変わっていくのかも知れない。
●投資ファンドを活用した資金調達も
Metaが米ルイジアナ州に建設している「Hyperion」という巨大なデータセンターがある。ただし、実際に建設し所有しているのは資産運用会社のBlue Owl Capitalが率いる投資ファンドである。データセンター建設の総事業費は270億ドル(約4.3兆円)だが、Metaの持分は20%のみで、同社の決算書の対象には含まれない。
ただし、このデータセンターに関する投資ファンドとMetaとの契約には一つの条件がついている。契約終了時におけるデータセンターの価値が一定水準を下回った場合、その差額をMetaが支払うというものである。その水準は現在280億ドルに設定されており、年々下がっていくことになっている。とはいえ、決算書に記載されていない負債リスクをはらんでいることになる。
信用格付け企業のMoody'sは、こうした動きに警鐘を鳴らしている。ハイパースケーラー4社に、Oracleと「ネオクラウド」と呼ばれる新興クラウド企業CoreWeaveを加えた全6社は、2026年に7,850億ドル(約123兆円)、そして来年には1兆ドル(約157兆円)以上の設備投資を実施する。だが、6社の直接の債務は4,600億ドル(約72兆円)で、投資ファンド経由での融資が1.2兆ドル(約188兆円)となっている。そのうちの8,200億ドル(約129兆円)分は、例えばデータセンターの建設途中などで具体的な事業開始には至っておらず、実際に収益化するまでには時間がかかる。
Moody'sは、賃料がデータセンターの完成時点で発生することから、こうした融資を「負債として評価する」とし、今後6社のキャッシュフローに大きな影響を与えると述べている。ビッグテック4社についてはバランスシートを「健全」としているものの、Oracleはジャンク債の一つ手前、CoreWeaveに至ってはジャンク債に含まれる評価をしている。Moody'sのアナリストは「投資家は今後、企業が投資に見合う十分なリターンを実現できるかどうか、これまで以上に注目していくことになるだろう」と見解を述べている。
“切れるものを切る”戦略でAI資金を捻出
AIデータセンターに投資する各社が、資金を捻出するために、先行きが見通せない事業については縮小あるいは撤退し、人員についても削減する動きも見られる。
Amazonは今年1月に、57店舗あった食品スーパー「Amazon Fresh」と、レジのないコンビニ「Amazon Go」15店舗をすべて閉鎖すると発表した。小売・スーパーマーケット業界で「チェックアウトフリー店舗」ブームを起こした同社の「Just Walk Out」テクノロジーに対抗すべく、スタートアップ企業も同様のAIシステムやセンサー機器などを開発、導入してきた。Amazonのテクノロジーが360以上の拠点で使われ続けているのを見ると、技術上の問題ではなく、AI投資の拡大を含む経営資源の再配分の中で、事業ポートフォリオの見直しが行われた可能性がある。
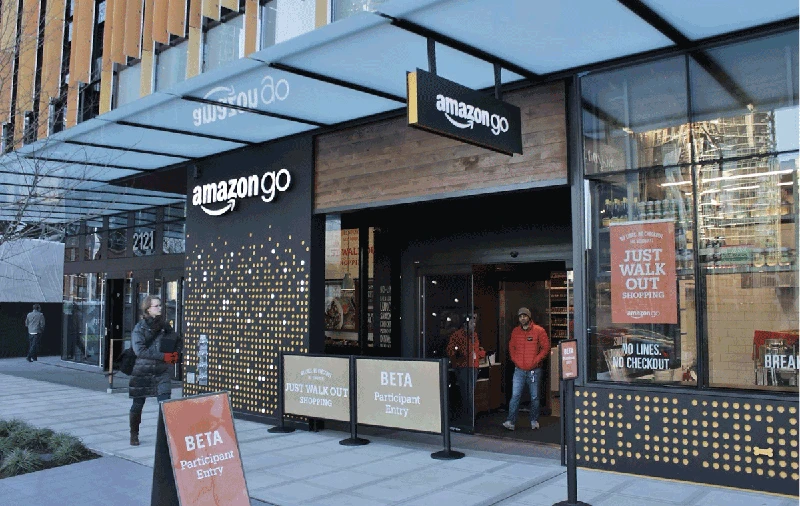
出典:写真上 Wikimedia Commons:SounderBruce
 、写真下 筆者撮影
Metaは、社名をFacebookから変更したのを機に2021年に立ち上げたバーチャルリアリティソーシャルメディア「Horizon Worlds」を閉鎖し、Questヘッドセット事業も縮小している。Microsoftも、同社のゲーム事業「Xbox」を縮小し、4つのゲーム開発スタジオを売却した。
各社とも今年に入って人員削減も敢行しており、レイオフの対象となった14万人のうち5万人近くがAmazon、Oracle、Meta、Microsoftの従業員だった。これは4社の全従業員の約6%に当たる。中でもOracleは、過去12カ月で全社員の13%に当たる2万1,000人のレイオフを発表して、財務状況の強化を推し進めている。
循環投資と保証契約がリスク判断をより困難なものに
AIインフラ投資のリスクや投資対効果の分析を難しくしている要素として、いわゆる循環投資の問題もある。つまり、少数の企業間で投資を回すことで、サービスやAIチップであるGPUの購買をしているのである。
OpenAIの例を見てみよう。まず、NVIDIAやAmazonがOpenAIに投資をする。OpenAIはその資金を使い、OracleやMicrosoftに対してクラウドサービスの購入をコミットする。OracleやMicrosoftは、そのクラウドサービスからの収益を元にNVIDIAからGPUを購買するという流れである。
循環投資の手法を使うと、サービスや製品に関する実際のニーズが見えにくくなってしまうため、投資対効果の評価が難しくなる。一つひとつの取引は問題なくとも、部品やサービスを売る側が買う側に資金を出すと、その売上の伸びが本当に需要によるものなのか、売る側の資金が戻ってきているだけなのかの区別が付かなくなる。OpenAIだけではなく、競合のAnthropicや「xAI」を抱えるSpaceX、Cohere、MistralAIなどでも、同様の取引が見られる。
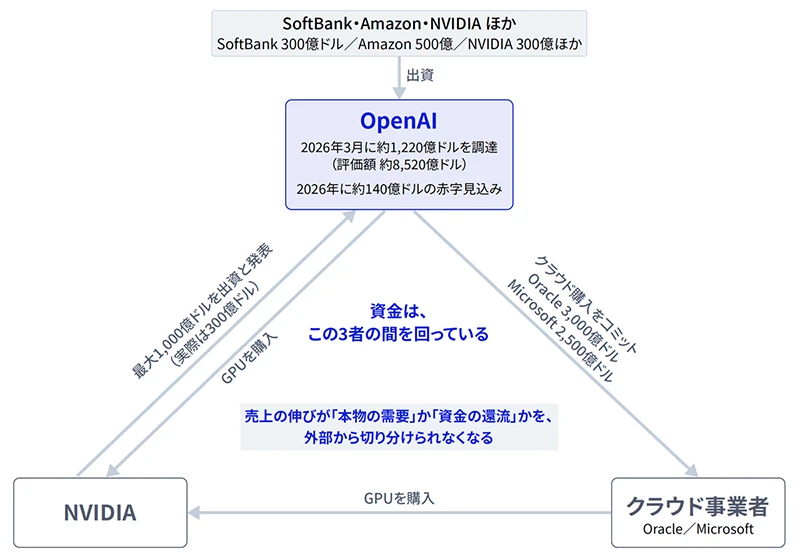
出典:各社のプレスリリース、CNBC、Yahoo! Finance、PC Gamerなどの記事より筆者が集計
一方、特に中国から続々と出てきているオープンソースのAIモデルが、米国AI業界にとって脅威となっている問題も継続して存在する。パフォーマンスもOpenAIやAnthropicなどの先進AI企業のものに匹敵しつつあるなど存在感を増しており、もしどこかのAIラボの収益が落ちる事態になると、業界全体にその悪影響を及ぼすことが危惧されている。
そこでNVIDIAは新興クラウド企業に対して投資を支援する提携や契約を結び始めている。2025年9月に開示した情報によると、NVIDIAは2023年にCoreWeaveと「バックストップ」という契約を結んでいる。これはCoreWeaveがクラウドサービスをすべて販売できなかった場合、NVIDIAが63億ドル分まで購買することを保証するというもので、CoreWeaveはデータセンター建設のための資金を確実に得られる。NVIDIAは今年7月にもオーストラリアの新興クラウド企業であるSharon AI、Firmus Technologiesの2社と提携することを発表している。この提携には、GPUを利用したクラウドサービスの収益シェアや、データセンターへのAI投資を支援する仕組みが含まれている。
こうした投資支援の仕組みや提携は多額のキャッシュを持つNVIDIAだからこそ可能なものであろう。ただ、現実にはCoreWeaveの債務はジャンク債と評されており、NVIDIAが保証に見合う十分なリターンを得ることができるのかは判断できかねる状況である。
翻って日本国内を見てみると、NTTデータグループが大手ファンドとのジョイントベンチャーによるデータセンター投資を始めるというニュースが報じられた。もし日本で同規模のAIデータセンターへの投資を実行したとすると、設備やハードウェアの製造が追いつかなくなり、AIインフラの高騰を引き起こす恐れがあるだろう。
また、AWSはすでにGPU予約枠の価格表を2026年に入って2回見直しており、これがAI投資に影響すると見られている。AIインフラだけではなくクラウドサービスにも影響する可能性も考えられるだろう。莫大な投資資金を捻出する前に、先々を考慮し対策を練る必要があることを日本の企業は忘れてはならない。
北米トレンド